Coste de cobrar a 30, 60 y 90 días: tabla y fórmula
El coste financiero aproximado de esperar se puede estimar como importe × tasa anual de financiación × días / 365. Es un coste económico de caja, no el interés legal de demora que puedas reclamar.
10.000 € al 8% anual
Coste financiero ≠ interés legal de demora
| Plazo | Coste sobre 10.000 € al 8% |
|---|---|
| 30 días | ≈ 66 € |
| 60 días | ≈ 132 € |
| 90 días | ≈ 197 € |
| 120 días | ≈ 263 € |
Ejemplo orientativo con hipótesis explícitas. No sustituye un cálculo financiero o jurídico específico.
Qué mide esta cuenta
La fórmula estima el coste de tener capital inmovilizado si tu referencia de financiación es una tasa anual determinada. Sirve para comparar condiciones comerciales y retrasos con un mismo criterio.
Qué no mide
No determina indemnizaciones, intereses legales exigibles ni daños reales. Es una aproximación financiera para gestión interna.
Cómo usarla al negociar plazos
Si un cliente pide pasar de 30 a 90 días, calcula el coste incremental y compáralo con margen, valor de la relación, comportamiento histórico y alternativas.
Cómo usarla en Cobriva
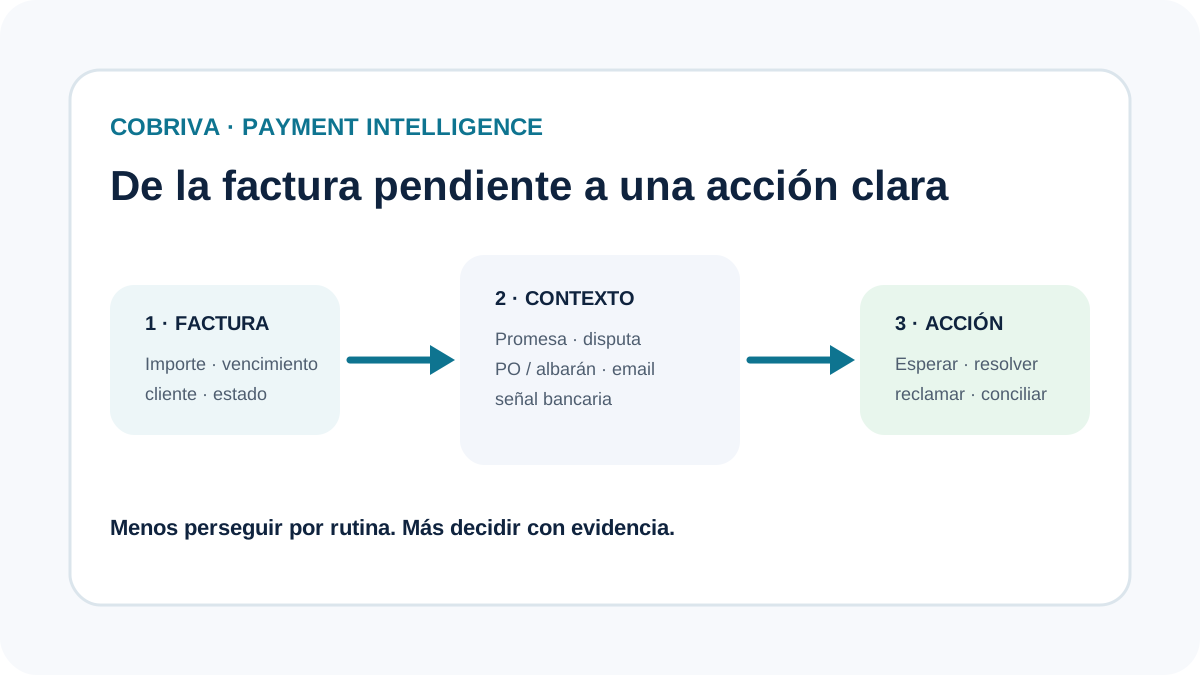
Un sistema de cobros puede incorporar el coste de espera como señal de priorización, pero debe seguir considerando bloqueos, promesas, riesgo de relación y probabilidad basada en evidencia.
Cómo interpretar esta página
Cobriva separa hechos documentales, señales del cliente, estimaciones y pagos confirmados. No presentamos predicciones como hechos ni datos públicos como si fueran benchmarks propietarios.
Ver metodología editorial completa →Preguntas habituales
¿El 8% es una tasa oficial?
No. Es un ejemplo. Usa tu coste real o una hipótesis explícita.
¿Es lo mismo que interés de demora?
No; son conceptos distintos.
Continúa con el problema que tengas ahora
Convierte el contexto en una siguiente acción.
La demo de Cobriva usa datos ficticios para enseñar cómo separar esperar, resolver, reclamar, conciliar y escalar.