Factura vencida 90 días: qué hacer paso a paso
Cuando una factura acumula 90 días de vencimiento, no conviene limitarse a enviar otro recordatorio. Primero confirma que sigue impagada, revisa promesas y bloqueos, documenta el historial, pide una fecha concreta y decide si toca escalar. El número de días aumenta la urgencia, pero la siguiente acción debe depender también de la evidencia y de la causa del retraso.
Promesas, bloqueos y evidencia
Según importe, historial y contexto
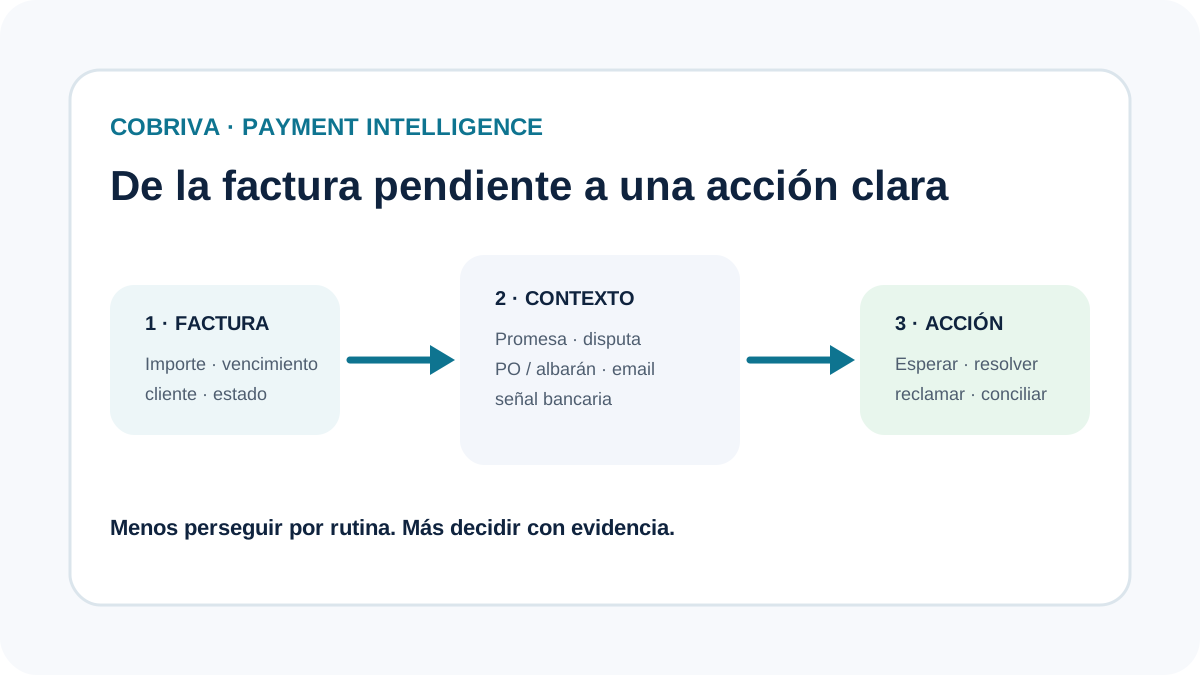
1. Confirma que la deuda sigue realmente abierta
Comprueba saldo pendiente, pagos parciales, abonos, notas de crédito y cualquier movimiento compatible antes de volver a reclamar. Si existe acceso bancario validado, una conciliación de alta confianza es una evidencia más fuerte que una nota interna o un email antiguo.
También verifica que estás reclamando a la entidad y contacto correctos y que la factura fue aceptada en el circuito del comprador. A 90 días, un error documental no resuelto puede haberse convertido en semanas de seguimiento inútil.
2. Reconstruye el historial en una sola línea temporal
Resume vencimiento, contactos, respuestas, promesas, documentos enviados, disputas y fechas comprometidas. Una promesa incumplida cambia la conversación: ya no preguntas solo cuándo pagarán, sino qué impidió cumplir la fecha acordada y cuál es el nuevo compromiso verificable.
Si cada seguimiento empieza desde cero, la antigüedad de la factura aumenta sin que aumente la calidad de la decisión. El historial debe servir para distinguir silencio, bloqueo operativo, disputa y retraso financiero.
3. Decide si resolver, reclamar o escalar
Si existe un bloqueo concreto que depende de tu empresa, resuélvelo primero. Si no hay incidencia y el cliente no cumple compromisos, el seguimiento puede ser más firme y pedir una fecha exacta, responsable y siguiente hito.
La escalada no tiene por qué significar una acción jurídica inmediata. Puede ser cambiar de contacto, involucrar a dirección financiera, revisar nuevas ventas a crédito o formalizar la reclamación. La intensidad debería crecer con importe, antigüedad, comportamiento y ausencia de respuesta.
4. Separa interés de demora de coste financiero interno
La normativa española de lucha contra la morosidad contempla intereses de demora en operaciones comerciales bajo sus requisitos. Eso es distinto del coste que para tu empresa supone tener caja inmovilizada durante 90 días.
Para decisiones internas conviene calcular ambos conceptos por separado y no presentar una estimación financiera como una cantidad jurídicamente exigible. Si vas a reclamar formalmente intereses o costes, revisa el caso concreto y la normativa aplicable.
Fuentes utilizadas para verificar esta guía
Cuando una afirmación depende de normativa o de funcionalidades de un tercero, Cobriva prioriza la fuente oficial o la documentación del propio proveedor.
Cómo interpretar esta página
Cobriva separa hechos documentales, señales del cliente, estimaciones y pagos confirmados. No presentamos predicciones como hechos ni datos públicos como si fueran benchmarks propietarios.
Ver metodología editorial completa →Preguntas habituales
¿A los 90 días debo iniciar una reclamación legal?
No existe una regla universal basada solo en el número de días. Depende del contrato, importe, evidencia, comportamiento del cliente y estrategia de cobro.
¿Debo seguir enviando emails semanales?
No necesariamente. Si no aportan información nueva, conviene cambiar la acción: resolver el bloqueo, cambiar de contacto o escalar.
¿Puedo reclamar intereses de demora?
La Ley 3/2004 contempla intereses de demora en operaciones comerciales bajo determinados requisitos. Para una reclamación concreta conviene revisar la operación y el marco aplicable.
Continúa con el problema que tengas ahora
Convierte el contexto en una siguiente acción.
La demo de Cobriva usa datos ficticios para enseñar cómo separar esperar, resolver, reclamar, conciliar y escalar.